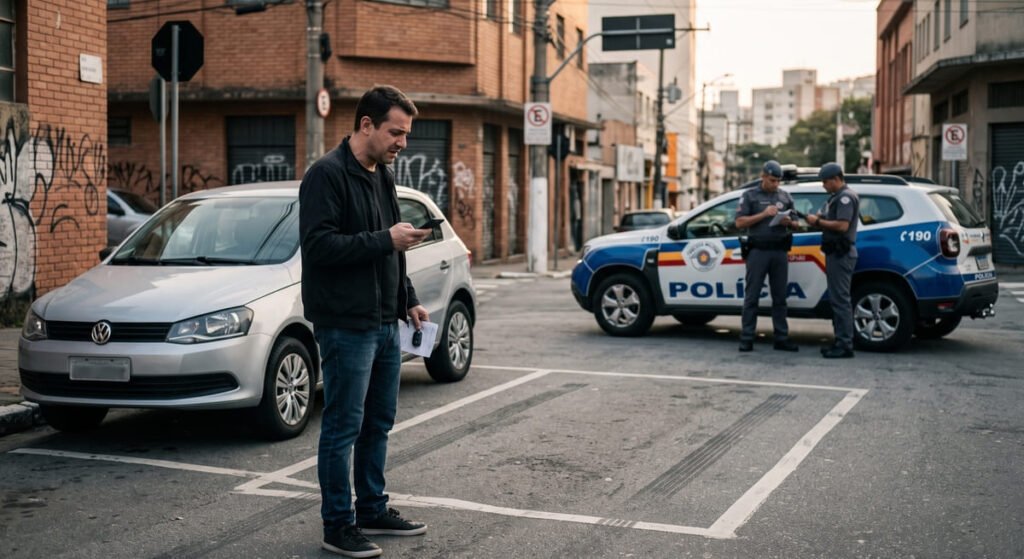
Você deixa seu carro estacionado ou na garagem e, em um momento de distração ou emergência, precisa que alguém mova o veículo. No entanto, essa pessoa não possui Carteira Nacional de Habilitação. Minutos depois, ocorre o pior: o carro é roubado.
Nesse cenário de extremo estresse, surge a dúvida que tira o sono de qualquer proprietário: será que a seguradora vai indenizar o prejuízo ou a falta de documento do condutor anula o contrato?
Entenda exatamente como as seguradoras avaliam essa situação, o que diz a lei brasileira e quais são os riscos reais de deixar um condutor não habilitado ao volante.
O seguro cobre roubo de veículo com condutor não habilitado?
A resposta direta para essa pergunta é: depende de quem estava ao volante no momento do sinistro.
Para entender como a indenização funciona, é preciso separar dois conceitos fundamentais do direito de seguros: a cobertura do evento (o roubo) e a agravação do risco.
- Roubo com o carro parado: Se o veículo estava estacionado e foi roubado sem que o condutor estivesse dirigindo, a ausência de CNH de quem estava com a chave no bolso não impede a indenização. O risco coberto (roubo) ocorreu independentemente da habilitação do indivíduo.
- Roubo ou furto durante a condução: Se a pessoa estava dirigindo o veículo no momento da abordagem criminosa, a seguradora analisará criticamente o sinistro.
A regra geral do setor de seguros determina que dirigir sem habilitação configura infração grave de trânsito e aumento direto do risco, o que pode levar à perda do direito à indenização.
A diferença crucial entre Roubo, Furto e Acidente
Muitos motoristas confundem as regras de sinistro quando envolvem perda total, acidentes ou crimes patrimoniais. As seguradoras tratam cada evento de forma distinta.
1. Roubo e Furto (Crimes Patrimoniais)
No caso de roubo (quando há ameaça ou violência) ou furto (subtração sem violência), o fator determinante é a relação de causa e efeito.
Se o veículo foi levado por criminosos enquanto estava estacionado, o fato de o proprietário ou terceiro ter ou não CNH não influi na ocorrência do crime. A seguradora deve honrar a apólice, desde que não comprovada a má-fé.
2. Colisão e Acidentes de Trânsito
Em casos de acidente de trânsito com um condutor sem CNH, a negação do pagamento é praticamente certa.
A Superintendência de Seguros Privados (SUSEP) autoriza as seguradoras a recusarem a cobertura quando o veículo é pilotado por pessoa não habilitada, pois entende-se que o segurado facilitou a ocorrência do dano ao entregar o bem a quem não possui capacidade legal para dirigir.
O que diz a SUSEP e o Código Civil Brasileiro?
O embasamento jurídico para a recusa ou aprovação da indenização baseia-se no Código Civil Brasileiro e nas resoluções do órgão regulador do mercado de seguros.
O Artigo 768 do Código Civil estabelece de forma clara:
“O segurado perderá o direito à garantia se agravar intencionalmente o risco coberto pelo contrato.”
As seguradoras interpretam a entrega de um veículo a um condutor não habilitado como uma clara agravação do risco.
Posição do Superior Tribunal de Justiça (STJ)
O STJ possui jurisprudência consolidada sobre o tema, com nuances importantes:
- Direito à indenização: Para que a seguradora recuse a indenização em caso de roubo/acidente, ela precisa provar que a falta de CNH foi a causa direta do evento ou que o segurado agiu com dolo (intenção) ao entregar o carro.
- Terceiros de má-fé: Se o condutor sem CNH pegou o veículo sem a autorização do segurado (por exemplo, um filho adolescente que pegou a chave escondido), o segurado pode manter o direito à indenização, desde que comprove que não facilitou o acesso.
Situações práticas: Quando a seguradora paga e quando recusa?
Para deixar claro como a teoria se aplica no dia a dia, analise as situações abaixo:
Cenário A: O carro foi roubado da garagem
- Situação: O filho do segurado, que não tem CNH, guardou o carro na garagem. Horas depois, criminosos invadem a casa e levam o veículo.
- Resultado: A seguradora cobre. O fato de o jovem não ter CNH não teve relação com a invasão da residência ou o roubo do automóvel.
Cenário B: Abordagem no trânsito com condutor sem CNH
- Situação: O segurado emprestou o carro para um amigo não habilitado ir à farmácia. No trajeto, o amigo é abordado por assaltantes em um semáforo e tem o carro roubado.
- Resultado: A seguradora pode recusar a indenização. A empresa alegará que o veículo não deveria estar circulando em vias públicas sob o comando de um condutor sem permissão legal, agravando o risco do bem.
Cenário C: Furto do veículo com chave na ignição
- Situação: O condutor sem CNH para o carro na rua e deixa a chave na ignição ao descer para falar com alguém. O veículo é levado por um estelionatário ou ladrão.
- Resultado: Negativa de cobertura. Houve dupla negligência: condução por pessoa não habilitada e facilitação do furto.
Principais motivos que levam à negativa de sinistro
Além da falta da CNH, outros fatores correlacionados podem fazer a seguradora negar a indenização em um caso de roubo ou furto:
- Declaração falsa no Perfil de Condutor: Ocultar quem realmente utiliza o veículo para baratear a apólice.
- Entregar o veículo a pessoas alcoolizadas ou sem habilitação: Prática que anula a proteção contratual.
- Demora injustificada no boletim de ocorrência: Não notificar as autoridades e a seguradora imediatamente após o crime.
- Fraude ou má-fé: Tentar simular um roubo para receber o valor da Tabela FIPE.
Como evitar problemas com a sua apólice de seguro
Garantir que o seu patrimônio esteja protegido exige atenção às regras do contrato de seguro. Pequenos deslizes podem custar o valor integral do seu automóvel.
Dicas essenciais de segurança jurídica:
- Nunca empreste seu carro para não habilitados: Mesmo para manobras curtas na rua ou viagens rápidas.
- Mantenha o perfil de condutor atualizado: Se um jovem recém-habilitado passou a usar o carro, informe a seguradora.
- Guarde as chaves em local seguro: Evite que familiares sem CNH tenham acesso fácil ao veículo.
- Leia as Condições Gerais da Apólice: Conheça as cláusulas de exclusão do seu contrato antes que um imprevisto aconteça.
Conhecer os detalhes contratuais é a melhor forma de garantir que o seguro cobre motorista não habilitado apenas nas exceções previstas em lei, evitando surpresas desagradáveis na hora de acionar a cobertura.
Proteja seu patrimônio com a informação certa
Lidar com o roubo de um veículo já é uma experiência desgastante. Ter a indenização negada por descumprimento de cláusulas contratuais torna o prejuízo ainda maior.
Embora o seguro possa cobrir o roubo se o carro estiver parado, permitir que condutores sem CNH assumam a direção coloca toda a sua proteção financeira em risco. A prevenção e o respeito às normas de trânsito continuam sendo a melhor escolha.